Adobe代をどの勘定科目にするか、確定申告の様式は決めていません。
収支内訳書にも青色申告決算書にも、ソフトウェアの利用料に当たる印刷済みの科目はありません。 白色申告なら収支内訳書、青色申告なら青色申告決算書を使いますが、経費の科目の並びはどちらもほぼ同じです。 そのかわり、どちらにも任意の科目を書き込む空欄があります。
つまり科目名は、事業者が決める側の項目です。 金額に効いてくるのは科目より、私用と兼ねている分をどう区分するかと、年払い分をどの年の経費にするかのほうです。
目次
確定申告の入力画面で止まっています。Adobe代って何費なんですか?
申告様式に決まった科目が無いので、選ぶのは事業者側です。まず様式に何が並んでいるかを見てみましょう。
申告様式に「ソフトウェア利用料」の科目は無い
様式を確認すると、印刷済みの科目にソフトウェアの利用料は含まれていません。
まず何が並んでいるかを見てください。 令和7年分の青色申告決算書(一般用)に印刷されている経費の科目は次のとおりです(確定申告の様式を国税庁で確認する。2026年9月3日確認)。
- 租税公課/荷造運賃/水道光熱費/旅費交通費/通信費
- 広告宣伝費/接待交際費/損害保険料/修繕費/消耗品費
- 減価償却費/福利厚生費/給料賃金/外注工賃/利子割引料
- 地代家賃/貸倒金/雑費
収支内訳書(一般用)もほぼ同じ並びです。 どちらにも「ソフトウェア利用料」「サブスクリプション費」に当たる科目はありません。
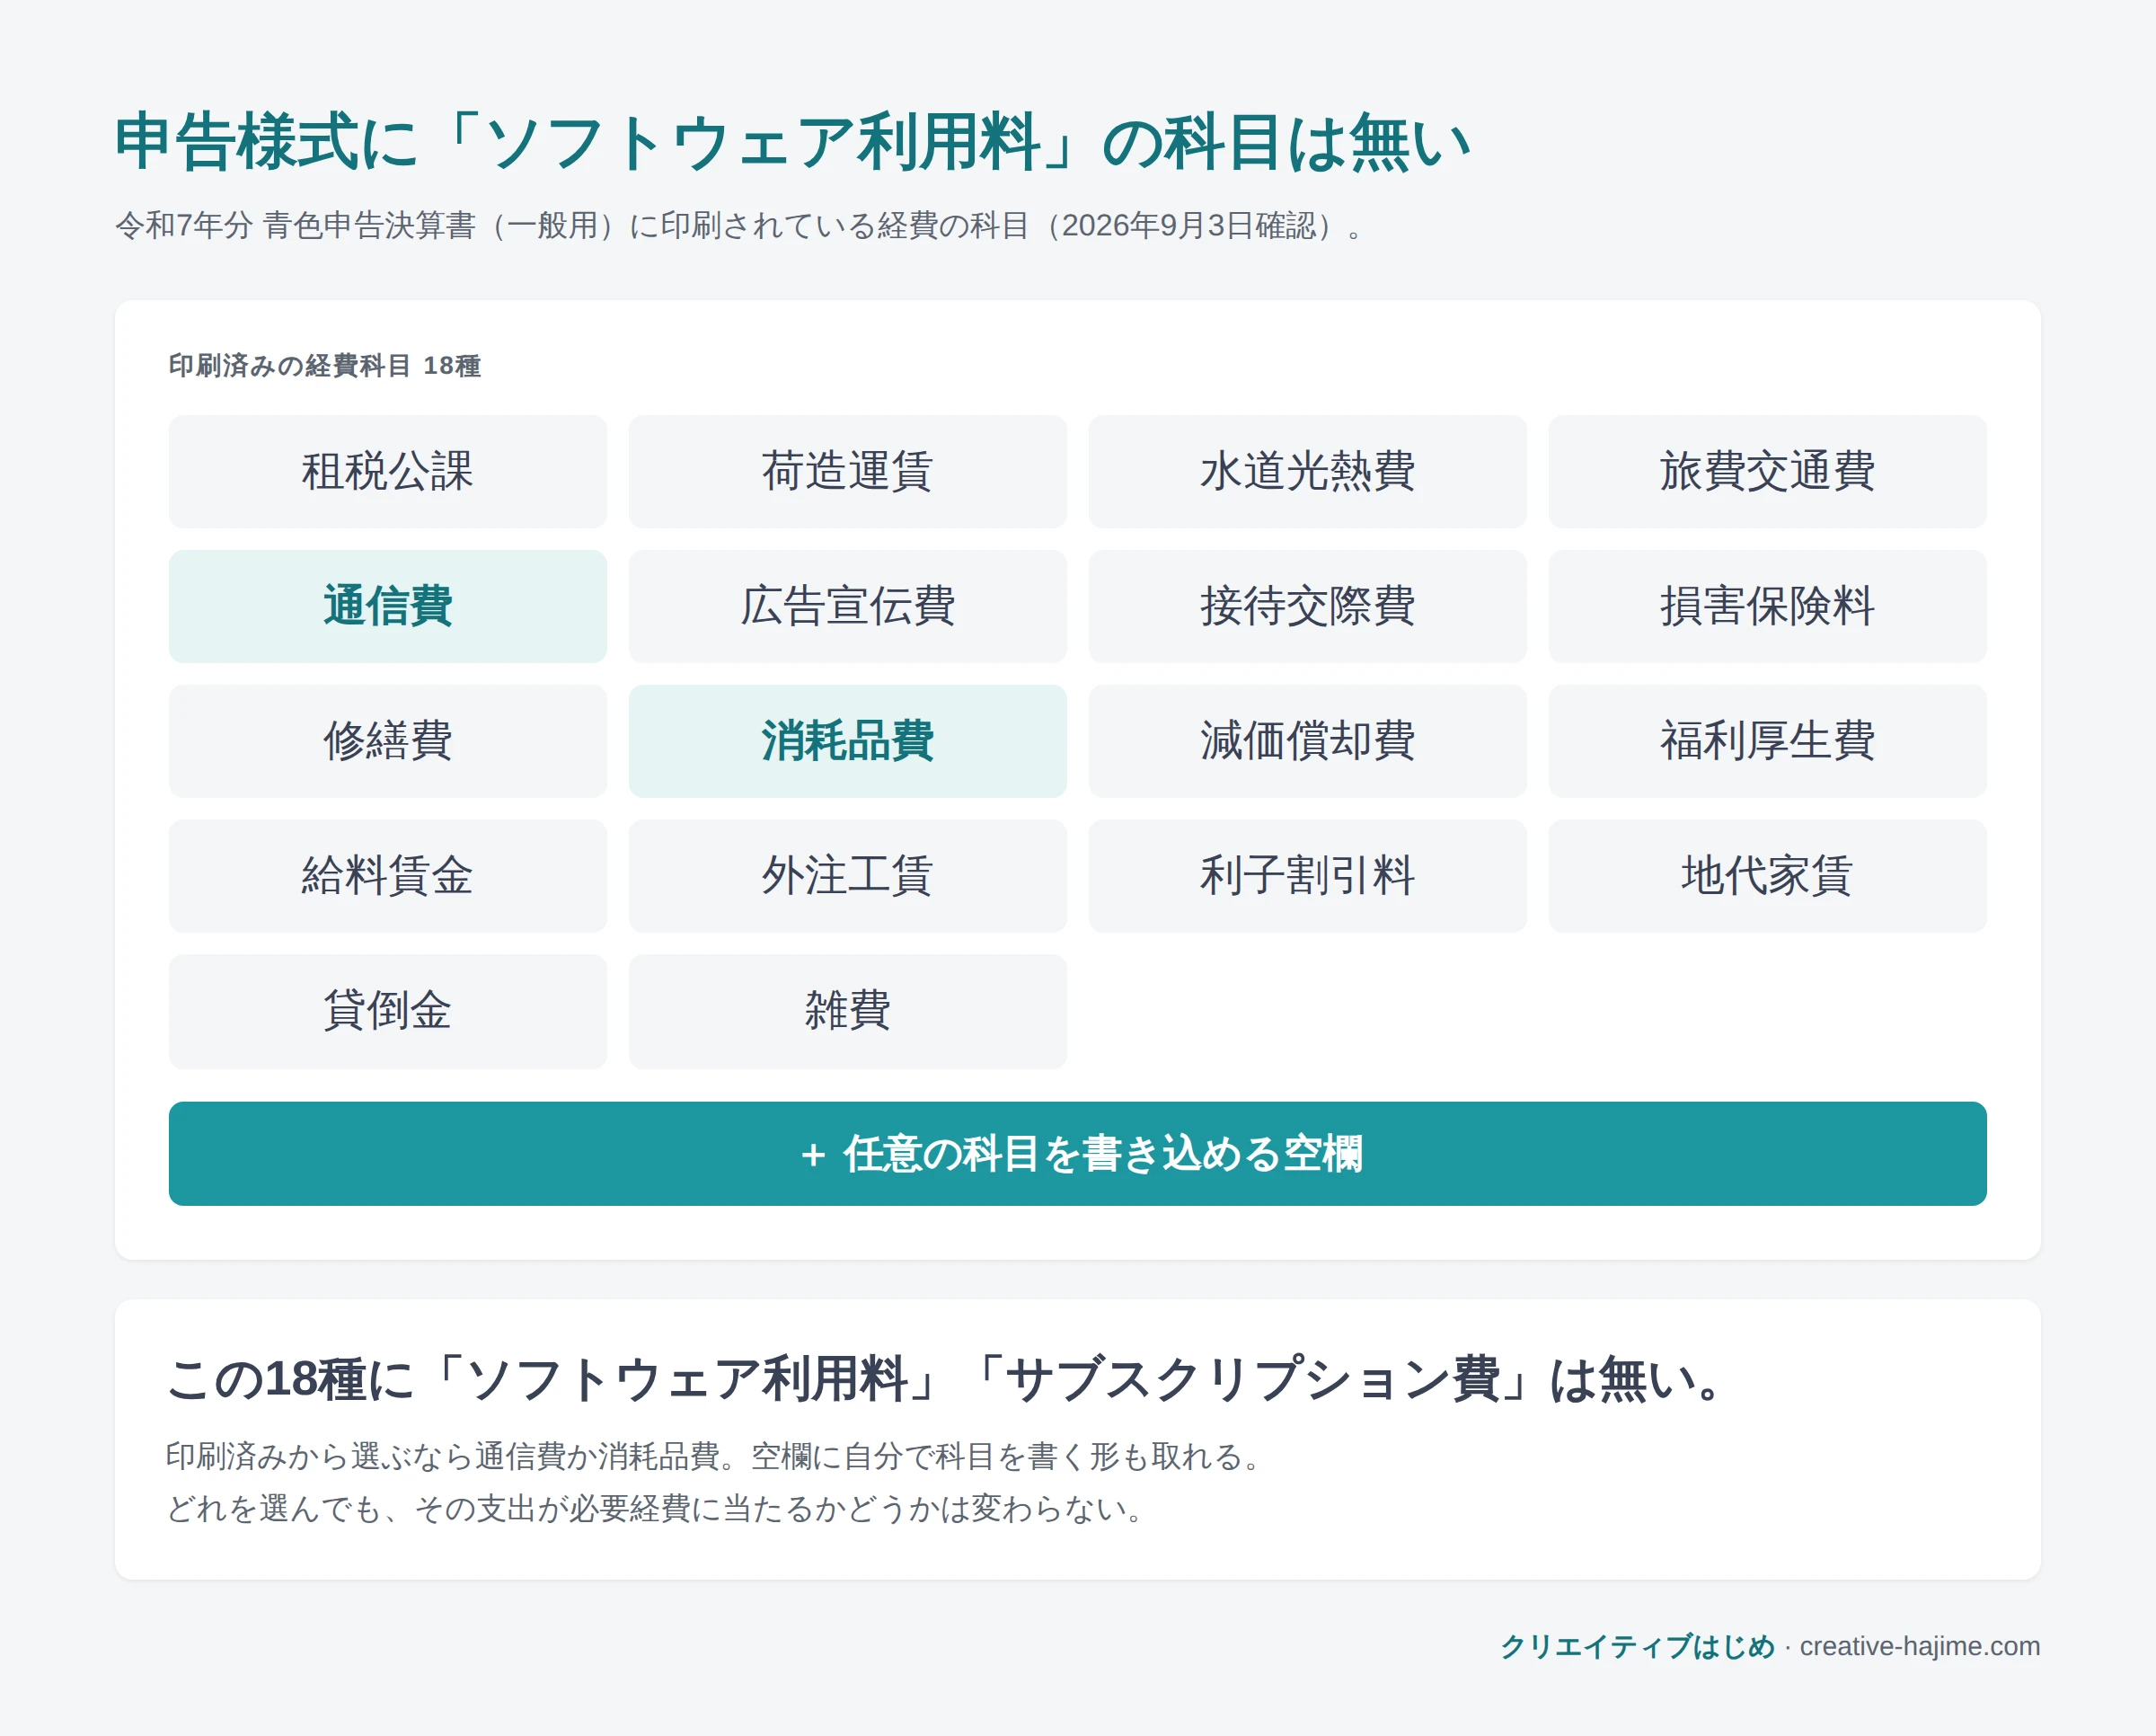
そして、どちらの様式にも任意の科目を書き込める空欄があります。 印刷済みから選ぶなら通信費か消耗品費、そうでなければ空欄に自分で科目を書く形になります。 どれを選んでも、その支出が必要経費に当たるかどうかは変わりません。 様式の側が「この費用はこの科目」と決めていないので、科目を選ぶのは事業者側の作業になります。
なお、この記事は税理士の監修を受けたものではありません。 一般的な扱いと、国税庁がどう書いているかを整理したもので、個別の事業に当てはめた結論ではありません。
通信費でも消耗品費でもよく、様式は指定していない
印刷済みの科目から選ぶなら通信費か消耗品費、そうでなければ空欄に自分で書く形になります。
どれが多いかではなく、それぞれがどういう考え方かを並べます。
| 選び方 | 考え方 |
|---|---|
| 通信費 | 通信回線を通じて使うサービスへの支出として扱う |
| 消耗品費 | 業務に使う道具の費用として扱う |
| 空欄に書く | 「ソフトウェア利用料」等の科目を自分で立てて記入する |
ここで押さえておきたいのは、様式には科目名が並ぶだけで、どの費用がどの科目に当たるかの説明は書かれていないことです。 だから「Adobe代は通信費で合っているのか」という問いに、様式の側から出せる答えがありません。 どれを選んでも、その支出が必要経費に当たるかどうかは変わりません。 必要経費は「収入を得るために直接要した費用」と「その年に生じた販売費・一般管理費その他業務上の費用」とされています(必要経費の基本をタックスアンサーで確認する。2026年9月3日確認)。 科目名は、その費用を帳簿と申告書のどこに置くかという整理の問題です。
事業の実態に合う科目を選んでください。 たとえば制作物を作る道具として使っているなら消耗品費、クラウド上のサービスとして捉えるなら通信費、といった具合です。
それでも決められないときの手がかりが1つあります。 ほかに使っているサブスクのサービス(クラウドストレージなど)を、すでにどの科目で処理しているかです。 そこに合わせておけば、帳簿の中で似た性質の支出が同じ場所に並び、あとから説明しやすくなります。
「毎年同じ科目にすべき」の明文は見つからなかった
国税庁が勘定科目の継続について定めている記述は、確認した範囲では見つかりませんでした。
去年と違う科目にしてよいのかは、多くの人が引っかかる点です。 4通りの語で国税庁のサイトを調べましたが、見つかりませんでした(2026年9月3日確認)。 調べたのは「勘定科目 継続」「勘定科目 継続適用」「同じ勘定科目」「勘定科目 毎年」です。 個人事業者の勘定科目の選び方について、毎年そろえるべきとする明示的な記述に行き当たりませんでした。
紛らわしいのは、国税庁の資料に「継続」という言葉自体は出てくることです。 ただしそれは後述する短期前払費用の要件のように、個別の税務処理を継続しているかどうかの話であって、勘定科目の分類を毎年そろえる一般ルールとは別のものです。
実務として同じ科目を使い続けるほうが帳簿は読みやすくなります。 ただしそれは「望ましい」という話であって、「国税庁がそう定めている」こととは違います。この記事では、定められているかのようには書きません。 気になる場合は所轄の税務署に確認してください。
じゃあ、去年は通信費で今年は消耗品費、でもいいんですか?
国税庁の明文は見つかりませんでした。ただ帳簿の見通しは悪くなるので、変えるなら理由を自分の中で持っておくといいと思います。気になるなら税務署にも聞けます。
科目より金額に効くのは、私用と兼ねている分の区分
経費にできるのは、業務に必要な部分を明らかに区分できた場合の、その金額です。
私用でも使っているかどうかは、科目の選択より金額に直接効きます。 所得税基本通達は、家事関連費(仕事と私生活の両方に関わる支出)のうち業務上必要な部分を「業務の内容、経費の内容」などを総合勘案して判定するとしています。 そのうえで、必要な部分が半分以下の場合でも「明らかに区分することができる場合」は、その部分を必要経費に算入して差し支えないとしています(所得税基本通達 45-1・45-2 を国税庁で確認する。2026年9月3日確認)。
区分の仕方は事業の内容で変わるため、この記事では割合の例を出しません。 使用時間や作業量から機械的に割合を決めてよい、という国税庁の記述も見当たりませんでした。
では「明らかに区分できる」とはどういう状態か。 国税庁の解説は、必要経費になるのを「取引記録などに基づいて業務上直接必要だった部分を明らかに区分できる場合の、その区分できる金額」としています(家事関連費の区分の解説を確定申告書等作成コーナーで確認する。2026年9月3日確認)。 つまり、業務上必要だった部分がどこまでかを、あとから記録で示せる形になっているかどうかです。 記録があることと、その部分が業務上必要だったことの両方が要ります。
なお、申告方式(青色申告・白色申告)で家事関連費の扱いが変わるかどうかは、この記事では確認できていません。 青色申告でも白色申告でも、気になる場合は所轄の税務署で確認してください。
何を記録として残すかまでは国税庁が挙げていないため、ここから先は事業ごとの判断になります。 説明できる形は、使い方で変わります。
- 業務専用のパソコンでしか使っていない: 区分は説明しやすい形になる
- 私物と兼ねている: どの作業が業務だったかを、請求や納品の記録とひもづけて示す必要が出てくる
結局、私はいくら経費にしていいんでしょう。
金額はこの記事では出せません。専用の端末か私物と兼用かで、記録として示せる範囲が変わります。記録を残しながら進めて、迷ったら税務署に聞くのが早いと思います。
年払いした分は、その年に全部入れられるか
条件つきです。年払いなら全額その年の経費、という決まりではありません。
これは短期前払費用と呼ばれる扱いで、原則と例外があります。 原則として、その年の12月31日時点でまだ提供を受けていない役務の分は、その年の必要経費になりません。 例外は2つの条件を満たす場合です。 「支払った日から1年以内に提供を受ける役務」の前払費用であること。 そして「継続して」支払日の属する年分の必要経費に算入していること。 この2つを満たす場合に、その処理が認められます(所得税基本通達 37-30の2 を国税庁で確認する。2026年9月3日確認)。
すでに年払いした場合、原則どおりなら、その年の12月31日までに提供を受けた分が今年の経費になります。 残りは提供を受ける年の経費です。
Adobeの年間一括払いは12か月分をまとめて払う形なので、支払日から1年以内に提供を受ける契約であれば、例外の要件に入り得ます。 入れば全額を支払った年の経費にできますが、「継続して」という条件がついているため、年によって処理を変えるやり方は前提から外れます。 この特例を実際に使えるかどうかは、契約の内容や金額の規模を含めた個別の事情によります。 年払いに切り替える前に、税務署か税理士へ確認しておいてください。 切り替えの手続きはプランの変更方法をAdobe公式で確認するで確認できます(2026年9月3日確認)。請求の扱いはAdobeプラン変更の記事で扱っています。
自分の契約がいつからいつまでかは、Adobeアカウントの「プランを管理」で更新日を見ると分かります。 支払った金額そのものは請求書のPDFで確かめられます。取得の手順はAdobeの支払い方法の記事にまとめています。
判断がつかないときの持っていき先
科目の選び方と、年払いをどの年に入れるかの条件は、ここまでで判断がつきます。
判断がつかないのは、自分の使い方が「明らかに区分できる」に当たるかと、区分した金額そのものの2つです。 この記事で扱えるのが、国税庁がどう書いているかまでだからです。 残りの2つは次の順で確かめられます。
- 国税庁のタックスアンサーと所得税基本通達で、該当する記述を読む
- 所轄の税務署に電話で確認する(申告期の内容は税務署が答えます)
- 継続的に相談したい場合は税理士に依頼する
契約そのものの形(個人版のままでよいか、いつグループ版を検討するか)は税務とは別の判断です。 そちらは個人事業主のAdobe契約の記事で扱っています。
よくある質問
Adobeの勘定科目と経費計上について、よくある質問に回答します。
Adobeの利用料はどの勘定科目にすればいいですか?
確定申告の様式で決まってはいません。収支内訳書にも青色申告決算書にも、ソフトウェアの利用料に当たる印刷済みの科目はなく、どちらにも任意の科目を書き込む空欄があります。通信費にしても間違いではありませんが、消耗品費でも空欄への記入でも同じで、様式がどれかを指定しているわけではありません。
去年と違う勘定科目にしても問題ありませんか?
国税庁が「毎年同じ科目にすべき」と定めている記述は、確認した範囲では見つかりませんでした。実務として同じ科目を使い続けることが望ましいとされるのとは別の話です。心配なら所轄の税務署に確認してください。
私用でも使っている場合、全額を経費にできますか?
業務に必要な部分を明らかに区分できる場合に、その区分した金額が必要経費になります。所得税基本通達は、必要な部分が半分以下でも明らかに区分できるならその部分を算入して差し支えないとしています。区分の仕方は事業の内容によって変わります。
年間一括払いした分は、その年に全額経費にできますか?
条件つきです。前払費用は原則としてその年の必要経費になりませんが、支払った日から1年以内に提供を受ける役務について、継続して支払日の年の必要経費にしている場合はその処理が認められます。年払いなら全額その年に入れてよい、という決まりではありません。
まとめ|科目は様式が決めていない。効くのは金額と年度
Adobe代の経費計上は、次の3点で整理できます。
- 申告様式に「ソフトウェア利用料」の科目は無い。通信費・消耗品費・空欄への記入のどれも取れるが、実態に合わせて選ぶ
- 私用と兼ねているなら、経費にできるのは業務に必要な部分を明らかに区分できたその金額
- 年間一括払いをその年の経費にするには、1年以内の役務であることと、継続して同じ扱いにしていることが要る
科目名で止まっているなら、まず様式の空欄を見てください。 そのうえで、区分と年度の2つを整理するほうが金額には効きます。
これから契約する場合は、支払い方式によって年度の扱いが変わります。
年払いへ切り替えるなら、その前に割引が使えるかをAdobeを安く契約して使い始める方法の記事で、 途中でやめたときにいくら払うかをAdobe解約料に関する詳細記事で見ておいてください。
この記事の内容は2026年9月3日に確認したものです。